Ile odliczysz za remont łazienki osoby niepełnosprawnej w PIT?
Remont łazienki dla osoby niepełnosprawnej może obciążyć domowy budżet kwotą od ośmiu do nawet trzydziestu tysięcy złotych, a kwota ta rośnie, gdy trzeba wymienić instalację, poszerzyć drzwi i zamontować odpływ liniowy. Dobra wiadomość jest taka, że całość tych wydatków od projektu po ostatnią fugę mieści się w uldze rehabilitacyjnej, o ile spełnisz kilka konkretnych warunków. Poniżej znajdziesz precyzyjne zasady, listę kosztów, które fiskus uznaje, wzór opisu faktury i ścieżkę wpisania kwot w PIT za 2026 rok.
- Kto skorzysta z ulgi rehabilitacyjnej na łazienkę
- Jakie wydatki na adaptację i wyposażenie łazienki odliczysz
- Jak rozliczyć remont łazienki niepełnosprawnej w PIT za 2026
- Najczęstsze błędy przy odliczeniu remontu łazienki osoby niepełnosprawnej
- Checklista przed rozliczeniem
Kto skorzysta z ulgi rehabilitacyjnej na łazienkę
Ulga rehabilitacyjna w PIT nie wymaga żadnego zaświadczenia z urzędu pracy ani z NFZ. Wystarczy, że osoba niepełnosprawna posiada orzeczenie o niepełnosprawności, orzeczenie o stopniu niepełnosprawności albo orzeczenie o grupie inwalidzkiej tak stanowi art. 26 ust. 1 pkt 6 ustawy o podatku dochodowym od osób fizycznych.
Z odliczenia skorzysta bezpośrednio sam podatnik, który jest osobą niepełnosprawną, ale też jego małżonek, rodzic, opiekun prawny oraz osoba, na której utrzymaniu znajduje się osoba niepełnosprawna. Dzięki temu pełnoletnie dziecko z orzeczoną niepełnosprawnością, mieszkające u rodziców, daje im prawo do ulgi, o ile dochód dziecka nie przekracza ustawowego progu.
Orzeczenie może pochodzić od powiatowego zespołu orzekania, zespołu do spraw orzekania przy ZUS albo od właściwej komisji lekarskiej MSWiA lub MON każde z nich otwiera tę samą ścieżkę podatkową. Nie ma znaczenia, czy niepełnosprawność wynika z choroby, wypadku, czy wieku, liczy się sam dokument.
Orzeczenie o niepełnosprawności w stopniu lekkim, umiarkowanym i znacznym daje identyczne uprawnienie do odliczenia wydatków na cele rehabilitacyjne, w tym na remont łazienki. Różnica polega wyłącznie na dostępie do innych świadczeń tutaj podatkowo wszyscy są równi.
Dziecko do lat szesnastu z orzeczoną niepełnosprawnością nie musi mieć własnego dochodu, bo limit dochodu odnosi się wyłącznie do pełnoletnich osób niepełnosprawnych. Rodzic rozliczający ulgę za dziecko nie musi więc sprawdzać żadnego progu.
Jeśli osoba niepełnosprawna sama nie jest podatnikiem (nie pracuje, nie ma emerytury), prawo do odliczenia przechodzi na osoby ją utrzymujące. Wystarczy spełnić definicję osoby na utrzymaniu podatnika, czyli żyć we wspólnym gospodarstwie domowym i pokrywać koszty jej utrzymania.
Jakie wydatki na adaptację i wyposażenie łazienki odliczysz
Remont łazienki osoby niepełnosprawnej obejmuje trzy warstwy kosztów: prace budowlane, wyposażenie sanitarne i utrzymanie sprzętu. Każda z nich podlega odliczeniu, gdy służy rehabilitacji, a nie tylko estetyce.
Prace adaptacyjne
Powiększenie pomieszczenia, wyburzenie ścianki, poszerzenie otworu drzwiowego do minimum dziewięćdziesięciu centymetrów, usunięcie progów, montaż odpływu liniowego w posadzce wszystko to są wydatki na cele rehabilitacyjne. Fiskus uznaje je, bo zmieniają geometrię łazienki w sposób umożliwiający poruszanie się na wózku lub z pomocą drugiej osoby.
W ramach prac adaptacyjnych mieści się też wymiana instalacji wodno-kanalizacyjnej, jeśli stare rury nie pozwalały na bezpieczne korzystanie z nowych urządzeń. Podstawa prawna rozporządzenie Ministra Finansów z 2018 roku w sprawie wydatków na cele rehabilitacyjne wymienia „adaptację pomieszczeń” bez limitu kwotowego.
Jeśli łazienka znajduje się na piętrze i trzeba zbudować podjazd, schodołaz lub zamontować platformę pionową, koszt ten również wchodzi do ulgi. Mechanizm jest prosty: liczy się dostępność pomieszczenia dla osoby niepełnosprawnej, nie samo pomieszczenie.
Wyposażenie sanitarne
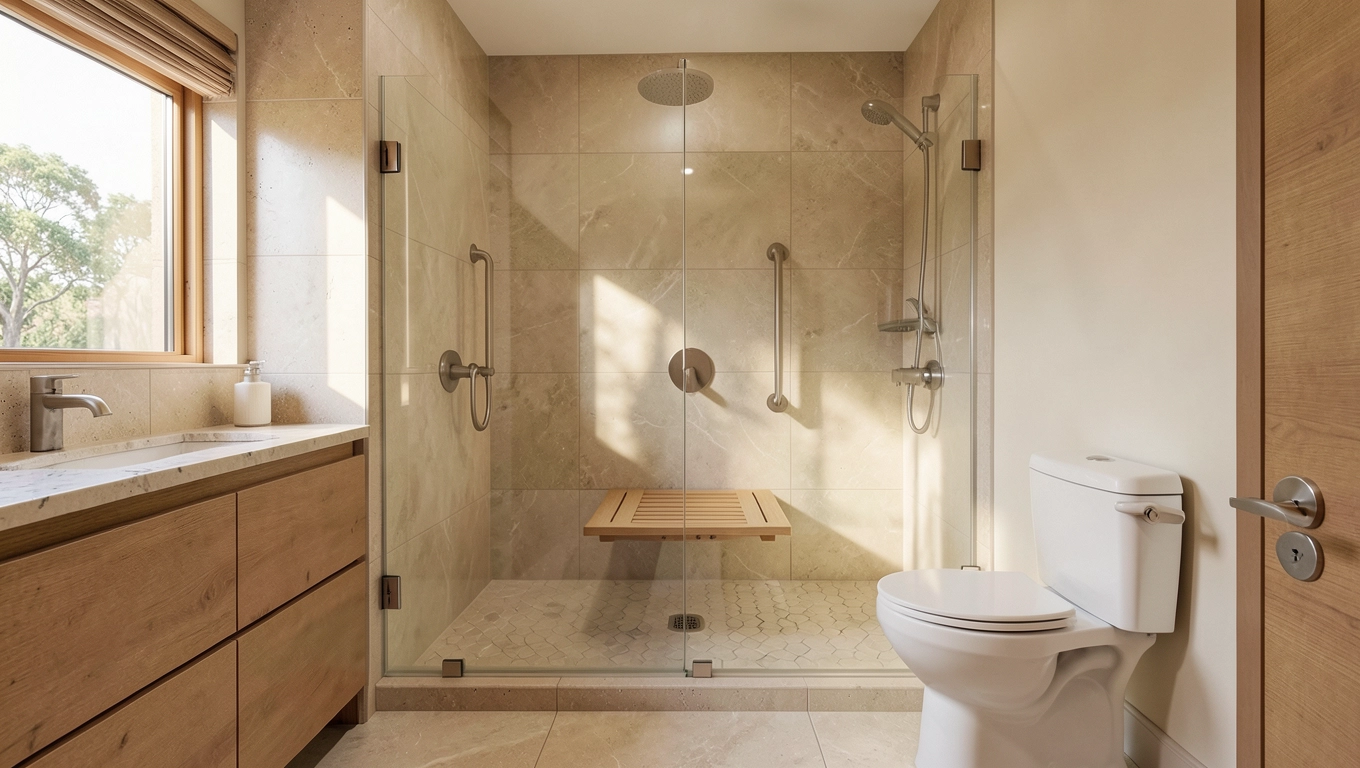
Wanna z drzwiami uchylnymi, brodzik zlikwidowany na rzecz posadzki z odpływem, kabina prysznicowa typu walk-in, sedes podwyższany z funkcją mycia, uchwyty przyścienne, siedzisko prysznicowe składane, krzesełko kąpielowe to wszystko mieści się w definicji wyposażenia ułatwiającego rehabilitację. Fiskus wymaga, by element był niezbędny w konkretnej sytuacji zdrowotnej, a nie jedynie komfortowy.
W praktyce urząd skarbowy zapyta o związek przyczynowy między sprzętem a potrzebami osoby niepełnosprawnej. Uchwyt przy wannie u osoby sparaliżowanej po udarze nie budzi wątpliwości; panel prysznicowy z hydromasażem już tak chyba że stanowi element szerszej terapii zaleconej przez lekarza.
Warto też pamiętać o drobniejszych elementach: lusterko uchylne, dozowniki mydła na wysięgniku, antypoślizgowa nawierzchnia posadzki o klasie antypoślizgowości R11 lub R12, syfon niskoprofilowy umożliwiający najazd wózkiem. Każdy z tych elementów mieści się w limicie.
Materiały, robocizna i utrzymanie
Koszt materiałów budowlanych (płytki, kleje, fugi, hydroizolacja, profile) wchodzi w całości, gdy są użyte przy adaptacji. Robocizna ekipy remontowej również, pod warunkiem że faktura dokumentuje konkretne prace, a nie ogólne „remont łazienki”. Opis „roboty remontowo-budowlane w łazience usunięcie progu, montaż odpływu liniowego, poszerzenie drzwi” pokazuje cel rehabilitacyjny.
Wydatki na paliwo i przejazdy do sklepu budowlanego oraz do wykonawcy, udokumentowane paragonami z NIP lub fakturami, można doliczyć, bo rozporządzenie wymienia „przejazdy środkami transportu”. Mechanizm jest taki, że zakup i logistyka stanowią część przedsięwzięcia, więc koszt transportu jest naturalnym składnikiem.
Coroczna konserwacja i naprawa sprzętu rehabilitacyjnego, na przykład wymiana uszczelki w kabinie prysznicowej typu walk-in albo przegląd mechanizmu podnośnika, również podlega odliczeniu. Warunek jest jeden: naprawiany element musi wcześniej zostać wykazany w uldze jako wydatek rehabilitacyjny.
Czego nie odliczysz
Nie odliczysz wydatków sfinansowanych z PFRON, Funduszu Ochrony Środowiska, funduszy unijnych, dotacji samorządowych czy z zakładowego funduszu rehabilitacji. Mechanizm jest prosty: nie można odliczyć tego, co już zostało dofinansowane ze środków publicznych, bo powstaje podwójne wsparcie tego samego kosztu.
Zwykły remont estetyczny wymiana płytek na nowe, montaż designerskiej baterii, postawienie wolnostojącej wanny nie kwalifikuje się, jeśli nie jest powiązany z potrzebami osoby niepełnosprawnej. Urząd skarbowy oceni to po opisie faktury i po samej istocie zakupu.
Nie odliczysz też remontu toalety, która formalnie jest osobnym pomieszczeniem poza łazienką, chyba że pełni funkcję łazienki dla osoby niepełnosprawnej (np. znajduje się przy sypialni i stanowi jedyne miejsce do higieny). Każdy przypadek wymaga indywidualnej oceny, lecz granica bywa płynna.
Remont łazienki w domu wakacyjnym, z którego osoba niepełnosprawna korzysta sporadycznie, bywa kwestionowany. Urząd zwraca uwagę, czy osoba rzeczywiście tam zamieszkuje, czy jedynie przebywa czasowo. W razie wątpliwości warto mieć meldunek lub inne potwierdzenie stałego pobytu.
Jak rozliczyć remont łazienki niepełnosprawnej w PIT za 2026
Ulga rehabilitacyjna na remont łazienki nie ma górnego limitu kwotowego. Odliczasz całość udokumentowanych wydatków, o ile mieszczą się w definicji celów rehabilitacyjnych. To istotna różnica wobec ulgi termomodernizacyjnej, która ma limit pięćdziesięciu trzech tysięcy złotych.
Odliczenie następuje od dochodu przed opodatkowaniem. Przy stawce podatku dwanaście procent z każdego odliczonego tysiąca złotych wraca sto dwadzieścia złotych; przy stawce trzydzieści dwa procent trzysta dwadzieścia złotych. Remont za dwadzieścia tysięcy złotych daje więc zwrot od dwóch tysięcy czterystu do sześciu tysięcy czterystu złotych, w zależności od progu podatkowego.
Dokumenty, które musisz zgromadzić
Podstawą jest imienna faktura VAT wystawiona na dane podatnika (imię, nazwisko, adres, NIP). Bez NIP-u nabywcy faktura nie spełnia warunków ulgi. Wystarczy faktura bez VAT, gdy wykonawca jest zwolniony z VAT kluczowe pozostaje imienne dokumentowanie.
Paragon z NIP wystarcza, gdy sprzedawca prowadzi działalność i jest czynnym podatnikiem VAT, choć w praktyce urzędy preferują faktury. Dowód zapłaty (przelew, potwierdzenie) wzmacnia dokumentację, choć przy fakturze VAT nie jest formalnie wymagany.
Opis na fakturze musi wskazywać cel rehabilitacyjny. Poprawny opis brzmi: „adaptacja łazienki dla osoby niepełnosprawnej poszerzenie otworu drzwiowego do 90 cm, montaż odpływu liniowego, usunięcie progu, wymiana wanny na kabinę walk-in”. Ogólne „remont łazienki” już na starcie osłabia pozycję podatnika.
Warto zachować też dokumentację medyczną: zaświadczenie od lekarza o wskazaniach do stosowania konkretnych urządzeń (np. siedzisko prysznicowe dla osoby po endoprotezie). Nie jest obowiązkowe, ale rozwiewa wątpliwości urzędnika w razie kontroli.
Gdzie wpisać kwoty w zeznaniu
W PIT-37 za 2026 rok wydatki na cele rehabilitacyjne wpisuje się w pozycjach sto czterdzieści dziewięć i sto pięćdziesiąt (w formularzu PIT-37/O, załączniku do zeznania). W PIT-36 odpowiadają im pozycje dwieście pięćdziesiąt dwa i dwieście pięćdziesiąt trzy.
W polu „cel” wpisuje się krótko: „remont łazienki dla osoby niepełnosprawnej adaptacja i wyposażenie rehabilitacyjne”. Kwotę podaje się łączną za cały rok podatkowy, nawet jeśli faktury obejmują okres od stycznia do grudnia.
Jeśli rozliczasz się wspólnie z małżonkiem, każde z was może wnieść swoją część wydatków, o ile faktury są wystawione na oboje lub podzielone proporcjonalnie. W przeciwnym razie odlicza ten, na kogo wystawiono dokument.
Najczęstsze błędy przy odliczeniu remontu łazienki osoby niepełnosprawnej
Najczęstszym powodem odmowy jest brak imiennej faktury z NIP-em podatnika. Wielu wykonawców wystawia faktury na osobę niepełnosprawną zamiast na podatnika, co formalnie zamyka drogę do odliczenia, jeśli osoba niepełnosprawna sama nie rozlicza PIT.
Drugą pułapką jest ogólnikowy opis usługi. Sformułowanie „remont łazienki” nie mówi urzędowi, co konkretnie zostało dostosowane do potrzeb osoby niepełnosprawnej. Brak wskazania rehabilitacyjnego celu powoduje, że urząd traktuje wydatek jak zwykłą inwestycję budowlaną.
Trzecim błędem jest dublowanie źródeł finansowania. Jeśli część remontu pokrył PFRON lub gmina, odliczenie PIT przysługuje tylko od kwoty pokrytej z prywatnej kieszeni. Pomieszanie tych strumieni bez wyraźnego podziału prowadzi do odmowy.
Czwartym problemem jest brak powiązania wydatku z konkretną osobą niepełnosprawną. Urząd skarbowy oczekuje, że faktura wskaże, dla kogo realizowana jest adaptacja. Opis „remont łazienki w mieszkaniu podatnika” jest niewystarczający.
Piątym błędem jest przekroczenie zakresu czasowego. Faktura wystawiona 28 grudnia 2026 za materiały kupione w grudniu 2025, lecz dostarczone w styczniu 2026, wymaga prawidłowego ujęcia w roku powstania obowiązku podatkowego. Pomieszanie dat skutkuje przesunięciem wydatku poza okres rozliczeniowy.
Szóstą pułapką jest odliczanie wydatków poniesionych na rzecz osoby niepełnosprawnej, która nie spełnia definicji z ustawy. Brak ważnego orzeczenia w roku poniesienia wydatku oznacza, że cały koszt nie podlega odliczeniu, nawet jeśli orzeczenie pojawi się w kolejnym roku.
Przykład z życia
Remont łazienki za piętnaście tysięcy złotych, opisany prawidłowo i udokumentowany fakturami imiennymi, daje przy stawce siedemnaście procent zwrot do dwóch tysięcy pięciuset pięćdziesięciu złotych. Przy stawce trzydzieści dwa procent zwrot rośnie do czterech tysięcy ośmiuset złotych.
Kiedy wybrać inną ulgę
Termomodernizacja z limitem pięćdziesięciu trzech tysięcy złotych obejmuje inne wydatki, lecz nie obejmuje adaptacji dla niepełnosprawnych. Łączenie obu ulg na tym samym zakupie jest zabronione.
Checklista przed rozliczeniem
- Orzeczenie o niepełnosprawności ważne w roku poniesienia wydatku.
- Faktury imienne z NIP podatnika, opisane celem rehabilitacyjnym.
- Dowody zapłaty przy paragonach z NIP i fakturach bez VAT.
- Rozdzielenie wydatków finansowanych z dotacji od wkładu własnego.
- Opis na fakturze zawierający konkretne prace adaptacyjne.
- Dokumentacja medyczna dla niestandardowych urządzeń.
- Prawidłowe ujęcie dat faktur w roku podatkowym 2026.
- Wpis w PIT-37/O (poz. 149-150) lub PIT-36 (poz. 252-253) z łączną kwotą.
Remont łazienki dla osoby niepełnosprawnej to jedno z niewielu przedsięwzięć budżetu domowego, które można w całości odliczyć od dochodu. Kluczem jest precyzja dokumentacji i prawidłowy opis faktur. Zanim zaczniesz rozliczenie, sprawdź wszystkie paragony, upewnij się, że NIP nabywcy widnieje na każdym dokumencie, a opis rehabilitacyjny nie pozostawia urzędowi pola do wątpliwości.
Źródła i podstawa prawna
- Art. 26 ust. 1 pkt 6 ustawy z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (tekst jednolity Dz.U. z 2024 r. poz. 776 z późn. zm.).
- Rozporządzenie Ministra Finansów z dnia 8 września 2018 r. w sprawie wydatków na cele rehabilitacyjne (Dz.U. z 2018 r. poz. 1772).
- Rozporządzenie Ministra Pracy i Polityki Społecznej w sprawie orzekania o niepełnosprawności i stopniu niepełnosprawności (Dz.U. z 2023 r. poz. 1985).
- Polska Norma PN-EN 997 dotycząca misek ustępowych i spłuczek wymogi dostępności.
- Norma PN-EN 14527 dotycząca wanien z drzwiami parametry bezpieczeństwa.
- Instrukcja wypełniania PIT-37 i PIT-37/O za 2026 rok Ministerstwo Finansów.